 Projektportalen
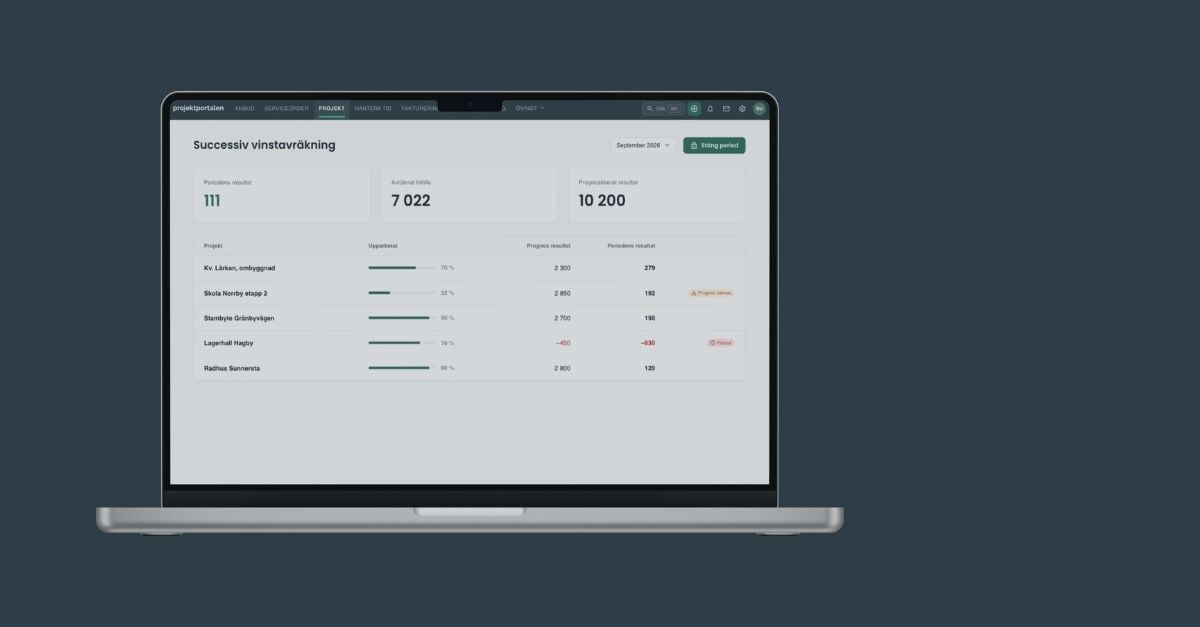
Successiv vinstavräkning (SVA) är den metod de flesta byggföretag som redovisar enligt K3 använder för att fördela intäkter och kostnader över ett projekts löptid. Trots det saknar många en tydlig arbetsprocess. Resultatet blir att prognoser haltar, kvartalsrapporter ger en skev bild och vinsten i projektet blir en överraskning – positiv eller negativ – först vid slutfakturan.
Vad är successiv vinstavräkning – och varför använder byggföretag den?
Grundtanken är enkel: du redovisar intäkter i takt med att arbetet utförs, inte när du fakturerar eller får betalt. Om ett projekt är 40 procent klart ska 40 procent av den beräknade totala intäkten synas i resultaträkningen – oavsett om du hittills har fakturerat mer eller mindre än så.
Alternativet – att redovisa hela vinsten vid projektets slut (färdigställandemetoden), ger en ojämn resultatbild. Ett byggföretag med fem pågående projekt som alla avslutas olika kvartal kan pendla mellan nollresultat och stora vinstmånader, trots att verksamheten i grunden är stabil. SVA jämnar ut det och ger dig, din bank och dina ägare en mer rättvisande bild löpande.
När är SVA ett krav?
Företag som redovisar enligt K3 (i regel företag med en nettoomsättning, balansomslutning eller antal anställda som överstiger gränsvärdena för K2) ska som huvudregel tillämpa successiv vinstavräkning för uppdrag till fast pris. Även företag som frivilligt väljer K3 omfattas. Redovisar du enligt K2 får du välja, men många byggföretag som växer byter ändå till K3 och behöver då ha en process på plats.
Steg för steg: så tillämpar du SVA i praktiken
Nedan går vi igenom de centrala stegen. Exemplen utgår från ett fiktivt byggprojekt - en lokalanpassning åt en hyresgäst med ett fast pris på 4 000 000 kronor och en beräknad totalkostnad på 3 400 000 kronor, det vill säga en förväntad vinst på 600 000 kronor.
1. Fastställ projektets totala intäkt
Börja med kontraktssumman. Lägg sedan till godkända ÄTA-arbeten (ändrings-, tilläggs- och avgående arbeten) som är tillräckligt säkra för att tas med. En tumregel: ta bara med ÄTA som är skriftligt beställda eller så gott som överenskomna. Osäkra tilläggsarbeten bör stå utanför tills de är bekräftade.
I vårt exempel har beställaren godkänt en ÄTA på 200 000 kronor. Total intäkt blir då 4 200 000 kronor.
2. Beräkna den totala projektkostnaden
Här samlar du alla kostnader som projektet förväntas dra: material, underentreprenörer (UE), egna löner inklusive sociala avgifter, maskinhyror, transporter och en andel av gemensamma omkostnader om ditt företag fördelar sådana på projektnivå. Glöm inte kostnaderna för ÄTA-arbetet.
Uppdaterad totalkostnad i exemplet: 3 550 000 kronor (originalkalkylen 3 400 000 plus 150 000 för ÄTA-arbetet).
3. Räkna ut färdigställandegraden
Färdigställandegraden är nyckeltalet som styr hur stor del av intäkten du ska redovisa. Den vanligaste metoden i byggbranschen är att utgå från nedlagda kostnader i förhållande till beräknad totalkostnad:
Färdigställandegrad = Nedlagda kostnader / Beräknad totalkostnad
Säg att du vid kvartalets slut har lagt ned 1 420 000 kronor i kostnader. Då blir färdigställandegraden 1 420 000 / 3 550 000 = 40 procent.
4. Beräkna periodens intäkt
Multiplicera total intäkt med färdigställandegraden. Dra sedan bort den intäkt du redan redovisat i tidigare perioder.
Intäkt att redovisa denna period = (Total intäkt × Färdigställandegrad) - Tidigare redovisad intäkt
I exemplet, om det är första kvartalet: 4 200 000 × 0,40 = 1 680 000 kronor. Har du inte redovisat något tidigare blir hela 1 680 000 periodens intäkt.
5. Bokför upplupen intäkt eller skuld
Jämför den intäkt du ska redovisa med det du faktiskt har fakturerat:
- Har du redovisat mer intäkt än du fakturerat uppstår en upplupen intäkt (fordran) i balansräkningen.
- Har du fakturerat mer än du redovisat uppstår en upplupen skuld (förutbetald intäkt).
I byggprojekt är det vanligt att du fakturerar enligt betalplan, och betalplanen följer sällan den faktiska färdigställandegraden exakt. SVA korrigerar för det och ger rätt resultat oavsett faktureringsrytm.
6. Uppdatera prognosen varje period
Det här steget är det viktigaste – och det som oftast brister. SVA kräver en levande prognos. Varje månad eller kvartal bör projektledaren uppdatera:
- Beräknad totalkostnad (har materialpriser ändrats? tillkommer UE-kostnader?).
- Total intäkt (nya ÄTA? reglerbara mängder?).
- Eventuella risker som kan påverka slutkostnaden.
En prognos som inte uppdateras ger en färdigställandegrad som ser korrekt ut på pappret men inte stämmer med verkligheten.
Vanliga fallgropar – särskilt i materialtunga projekt
Många av de problem som uppstår med SVA i byggföretag handlar om att kostnader och fysiskt utfört arbete inte alltid går i takt. Här är de vanligaste fallgroparna.
Tidiga materialleveranser som blåser upp färdigställandegraden
Tänk dig ett VVS-projekt där du köper in rör, ventiler och radiatorer för 800 000 kronor redan i vecka två, men monteringen pågår i tre månader. Om du räknar alla materialkostnader som nedlagda direkt får du en färdigställandegrad som är mycket högre än vad som faktiskt är utfört. Resultatet: du redovisar för mycket intäkt och vinst för tidigt, och behöver sedan korrigera nedåt – vilket ser ut som en resultatförsämring trots att projektet går enligt plan.
Lösning: Särskilj material som är inbyggt (monterat) från material som ligger på lager eller på arbetsplatsen. Bara inbyggt material ska räknas in i nedlagda kostnader. Material på plats men inte monterat kan bokas som projektlager eller pågående arbete utan att påverka färdigställandegraden.
Underentreprenörsfakturor som kommer sent
UE-fakturor kan dröja flera veckor efter utfört arbete. Om du stämmer av färdigställandegraden utan att periodisera dessa kostnader blir graden för låg, och intäkten redovisas för sent. Vid nästa avstämning, när fakturorna väl kommit, gör du ett hopp uppåt.
Lösning: Gör en uppskattning av UE-kostnader som är upparbetade men inte fakturerade vid varje avstämning. Det behöver inte vara exakt – en rimlig bedömning baserad på hur långt UE:n kommit räcker för att undvika stora hopp.
ÄTA-arbeten som inte fångas upp i prognosen
Det är lätt att projektledaren utför tilläggsarbete, rapporterar timmar men inte registrerar det som ÄTA. Då ökar kostnaderna utan att intäkten justeras uppåt. Projektet ser sämre ut än det är, och risken är att du fattar beslut på fel underlag.
Lösning: Ha en enkel rutin där varje avvikelse från ursprunglig omfattning bedöms: är det ÄTA eller inte? Registrera den i projektverktyget oavsett om den är godkänd av beställaren ännu – men markera statusen tydligt så att du vet vad som är säkert och vad som är under förhandling.
Ingen koppling mellan projektledare och ekonomifunktion
I många byggföretag sitter prognosen i projektledarens huvud medan ekonomiavdelningen räknar SVA utifrån bokförda siffror. Det skapar en klyfta. Ekonomifunktionen kan beräkna en korrekt färdigställandegrad tekniskt sett, men om den inte bygger på en uppdaterad prognos från den som driver projektet blir resultatet ändå fel.
Lösning: Skapa en fast rutin – till exempel varje månadsskifte – där projektledaren uppdaterar slutprognosen och ekonomiansvarig gör SVA-beräkningen utifrån den. Det behöver inte ta lång tid, men det måste göras disciplinerat.
Ett räkneexempel i siffror
Låt oss följa exempelprojektet genom tre kvartal för att se hur SVA fungerar i praktiken.
| Period | Nedlagda kostnader (ackumulerat) | Beräknad totalkostnad | Färdigställandegrad | Redovisad intäkt (ackumulerat) | Redovisad intäkt (perioden) |
|---|---|---|---|---|---|
| Q1 | 1 420 000 | 3 550 000 | 40 % | 1 680 000 | 1 680 000 |
| Q2 | 2 485 000 | 3 600 000 | 69 % | 2 898 000 | 1 218 000 |
| Q3 | 3 600 000 | 3 600 000 | 100 % | 4 200 000 | 1 302 000 |
Notera att totalkostnaden justerades uppåt med 50 000 kronor i Q2 (till 3 600 000), kanske på grund av en oväntad materialprishöjning. Det påverkar färdigställandegraden och därmed periodens intäkt. Det är precis så SVA ska fungera – förändringar i prognos fångas upp löpande i stället för att dyka upp som en överraskning vid projektslut.
Total redovisad vinst: 4 200 000 - 3 600 000 = 600 000 kronor, fördelat över tre kvartal i stället för att hamna i ett enda.
Praktiska tips för en smidig SVA-process
- Standardisera projektkalkylerna. Använd samma kostnadsstruktur i alla projekt så att det blir enkelt att jämföra och uppdatera. Dela upp i material, UE, egen lön, maskiner och övriga kostnader.
- Stäm av varje månad, inte bara kvartalsvis. Även om du bara är skyldig att rapportera kvartalsvis ger månatliga avstämningar en jämnare kurva och färre överraskningar.
- Låt projektledaren äga prognosen. Ekonomiansvarig äger beräkningen, men prognosen måste komma från den som ser projektet inifrån.
- Dokumentera antaganden. Skriv kort varför du ändrade totalkostnaden eller la till en ÄTA. Det gör det enklare vid revision och vid interna uppföljningar.
- Använd ett projektverktyg som kopplar ihop tid, kostnad och prognos. När timrapportering, materialkostnader och ekonomisk uppföljning sitter ihop slipper du manuella sammanställningar och minskar risken för fel.
Sammanfattning
Successiv vinstavräkning för byggföretag handlar mindre om avancerad redovisningsteori och mer om disciplin i vardagen. Nyckeln är en uppdaterad prognos, en korrekt beräknad färdigställandegrad och en rutin som ser till att projektledare och ekonomifunktion pratar samma språk. Gör du det undviker du de värsta fallgroparna – som uppblåsta färdigställandegrader vid materialtunga projekt eller ÄTA som aldrig når bokföringen.
Vill du se hur Projektportalen kan hjälpa dig att hålla koll på prognos, nedlagda kostnader och färdigställandegrad i realtid? Boka en demo så visar vi hur det kan se ut i just ditt företag.